
Le 30 septembre 2026, le gouvernement a présenté aux élus du Comité des finances locales (CFL) les principales mesures du projet de loi de finances (PLF) concernant les collectivités pour 2027. En s’appuyant sur des hypothèses de croissance de 1 % et d’inflation contenue à 1,7 %, le PLF 2027 s’inscrit dans un objectif de réduction du déficit à 5 % du PIB et compte notamment sur un effort des collectivités pour atteindre sa cible.
Selon les premières analyses du CFL, le coût des nouvelles mesures du PLF 2027 pour les collectivités territoriales atteindrait au moins 5,5 Mds€. Ce chiffre représente environ 2 % de leurs recettes de fonctionnement et près de 10 % [HD1.1]de l’effort total de consolidation budgétaire des finances publiques.
Le coût pour les collectivités atteindrait environ 7 Md€ en intégrant la hausse des cotisations CNRACL.
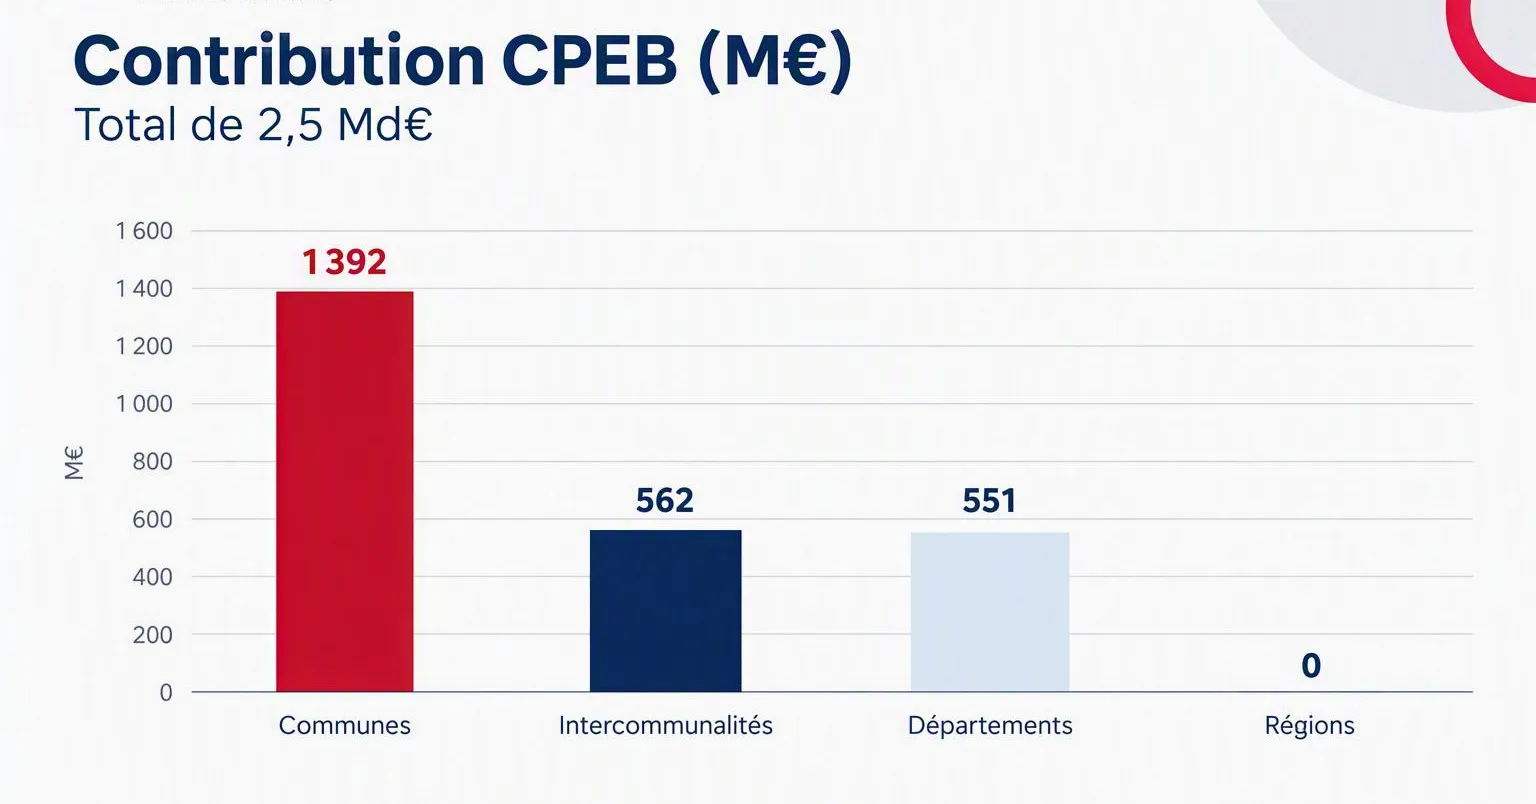
La « contribution progressive des collectivités locales à l’effort budgétaire » succède au Dilico
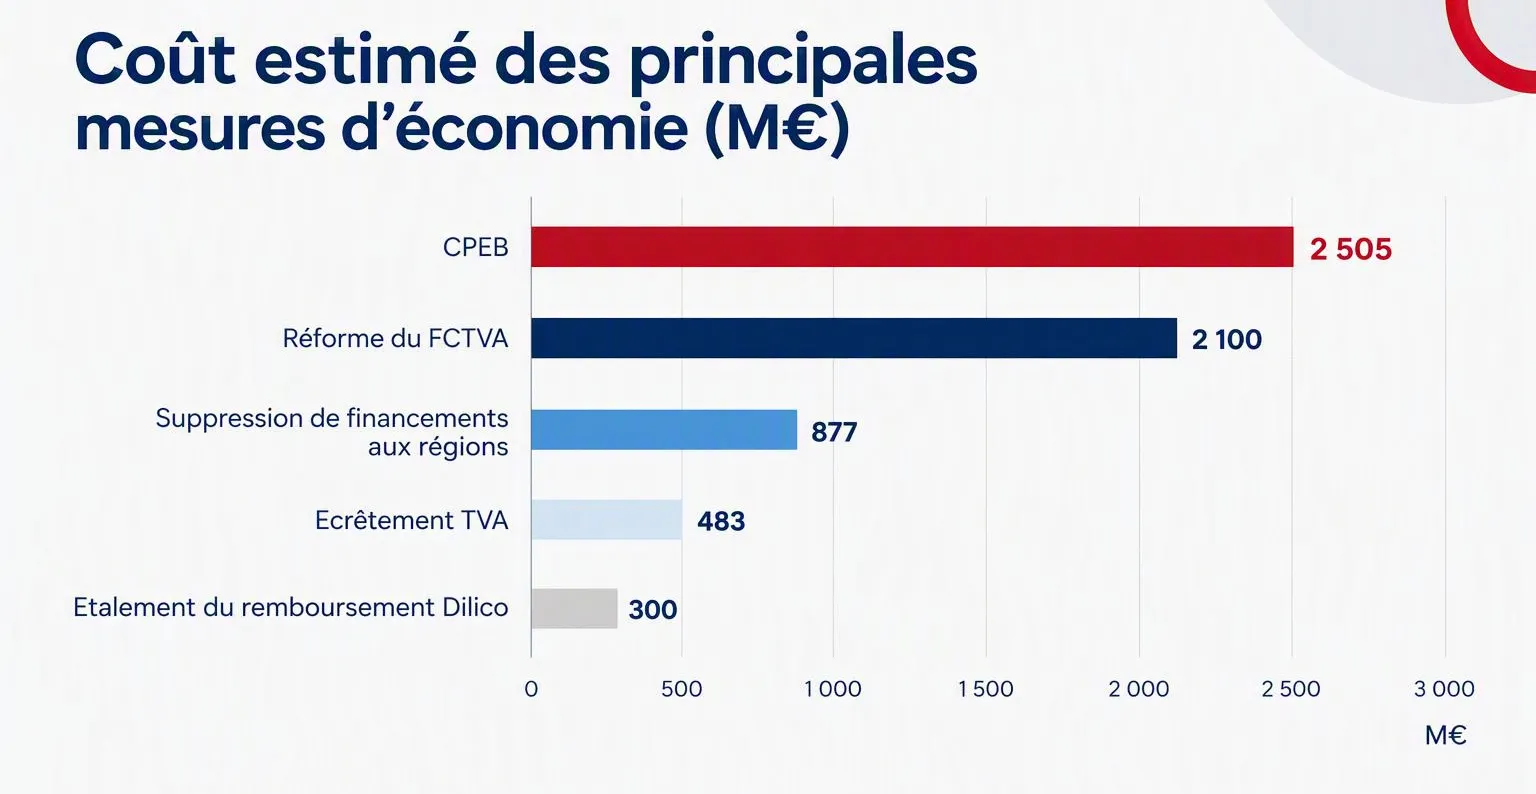
En s’appuyant sur l’une des conclusions du premier rapport de la mission parlementaire sur les finances locales publié cette année (J.-R. Cazeneuve, Ch. Pirès-Beaune et S. Vermeillet), le PLF 2027 supprime le Dilico introduit en 2025 et le remplace par une contribution progressive des collectivités locales à l’effort budgétaire (CPEB), d’un montant total de 2,5 Mds€. Ce mécanisme se caractérise par :
- Un prélèvement entre 0% et 2 % des recettes réelles de fonctionnement (RRF), voire un prélèvement de 3% des RRF pour les 2% des communes dont les ressources sont les plus élevées
- Un taux calculé selon « un indice de ressources et de charges propre à chaque strate »
- Une assiette élargie comparativement au Dilico : 40 % des communes, 100 % des EPCI et 60 % des départements.
Différence majeure avec le Dilico, le CPEB consiste en un prélèvement non remboursable. Les intercommunalités, déjà fortement contributrices au Dilico, deviendraient par ailleurs le segment le plus exposé à ce nouveau dispositif.
A noter que le gouvernement maintient le remboursement du Dilico 2025‑2026, mais l’étale sur cinq ans, ce qui soustrait 300 M€ aux recettes locales sur l’année 2027.
Un taux revu pour le FCTVA en fonction du projet financé
Le gouvernement confirme la réforme du FCTVA avec un taux maintenu à 16,404 % pour les dépenses bénéficiant à la transition écologique, mais le réduit à 11,404 % pour les autres dépenses d’investissement.
Le coût estimé est de 2,1 milliards d’euros pour les collectivités dans leur ensemble.
A cela s’ajoute un écrêtement de TVA indexé sur l’inflation qui coûtera 483 M€ à l’ensemble des collectivités, affectant principalement les intercommunalités et les départements.
Des mesures de mise à contribution ciblées sur l’échelon régional
Dans ce PLF 2027, les régions sont exemptées de deux des principaux leviers d’économie appliqués au bloc local (CPEB et écrêtement de TVA). Cependant, elles restent fortement sollicitées via un ensemble de suppressions ciblées de financements nationaux, pour un total de 877 M€.
Mesures impactant les régions :
- Suppression de la fraction d’accises « apprentissage » : 157 M€
- Suppression des dotations apprentissage : 134 M€
- Fin du financement de l’investissement en IFSI : 106 M€
- Suppression des PRIC : 220 M€
- Suppression de la dotation FEADER : 100 M€
- Extinction progressive de la compensation TET : 53 M€.
Certaines dispositions vont dans le sens des collectivités, principalement des communes et des départements
Parmi les mesures favorables annoncées :
- Augmentation du Fonds vert à 1 Md€ (+163 M€ en AE), avec un fléchage renforcé vers l’adaptation climatique et la rénovation du bâti de l’Etat
- Hausse de 150 M€ de la DGF des communes
- Création d’une dotation “ressources durables” de 50 M€
- DSIL : +200 M€ en autorisations d’engagement
- Stabilisation de la DETR
- TVLH : 300 M€ de recettes nouvelles pour les communes.
Les mesures ciblées en faveur des départements :
- Perception de recettes de CSG à hauteur de +300 M€
- Financement de la sécurité civile : +150 M€
- Fonds d’urgence : + 100 M€
Ces contreparties doivent toutefois être relativisées puisqu’elles ne compensent ni la baisse du FCTVA, ni les nouveaux prélèvements.
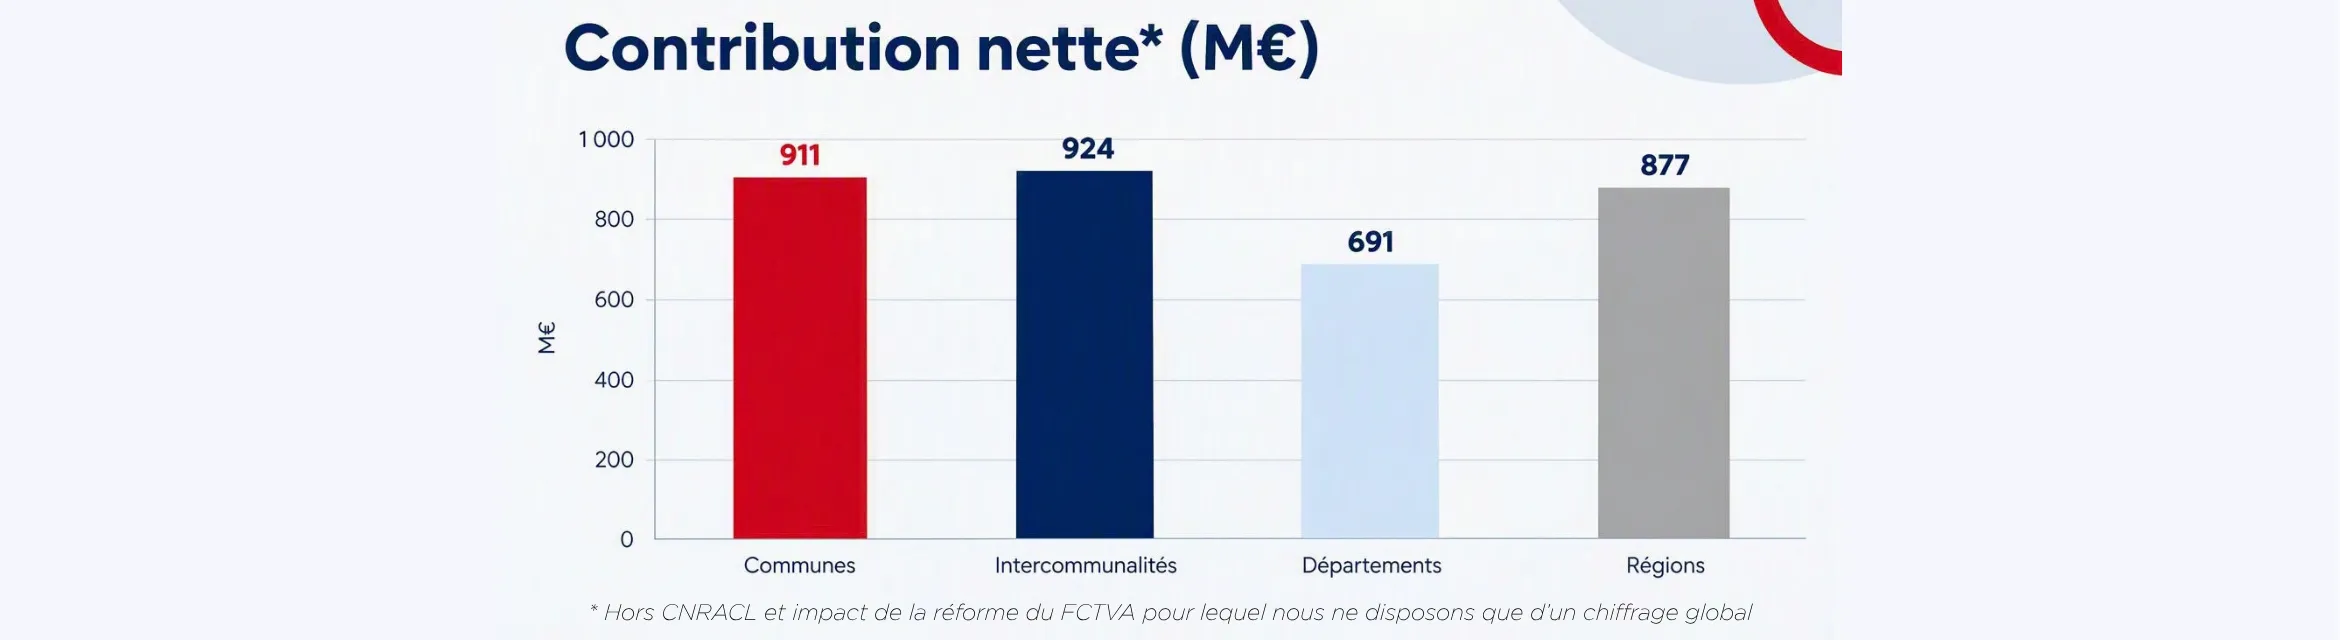
Contribution nette estimée par catégorie de collectivité
Selon les estimations du CFL (hors CNRACL), chaque échelon de collectivité serait mis à contribution de matière significative si ce PLF en l’état devenait Loi de Finances.
Compte-tenu de la situation des finances publiques, la mise à contribution des budgets locaux est certaine mais ses modalités et son montant restent à discuter. En particulier, se pose la question de son impact sur le financement de l’investissement public et notamment de la transition écologique.
Aussi, nul doute que le volet finances locales du PLF 2027 fera l’objet d’âpres discussions dans le cadre du débat parlementaire, en particulier au Sénat. Mais encore faut-il aboutir à une adoption définitive d’un budget 2027 dans un contexte marqué par la fragmentation du paysage politique et les échéances électorales de 2027.
💬 Un décryptage d’Henri Daudignon, Analyste Crédit – Chargé d’études secteur public et Yann Doyen, Directeur des engagements de l’AFL.